資産形成・投資

資産形成・投資

コーストFIREに40代で「ほぼ到達」|家族5人・会社員の現在地

コーストFIREは早期リタイアではなく、老後資金の準備だけが先に終わった状態のこと。家族5人・住宅ローンありの40代会社員が、なぜほぼ到達したと言えるのか、その3つの理由と、まだ言い切れない3つの留保を実録で書きました。
資産形成・投資
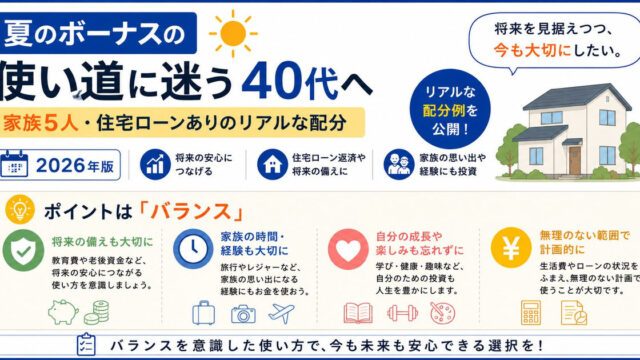
夏のボーナスの使い道に迷う40代へ|家族5人・住宅ローンありのリアルな配分【2026年】

ボーナスが振り込まれた日って、嬉しいはずなのに、毎回ちょっと身構えてしまいます。「何に使おう」と考え始めると、欲しかった家電も、子どもの習い事も、家族旅行も、全部正解に見えてきて、結局決められない。私
資産形成・投資

積立シミュレーション早見表|月1万〜5万円を何年続けるといくらになる?【2026年】

先に答えを1つ:月3万円を年利5%で20年積み立てると約1,217万円(元本720万円+運用益約497万円)。この記事は月1万〜5万円×10〜30年×年利3・5・7%の全組み合わせを早見表にしたもので
資産形成・投資

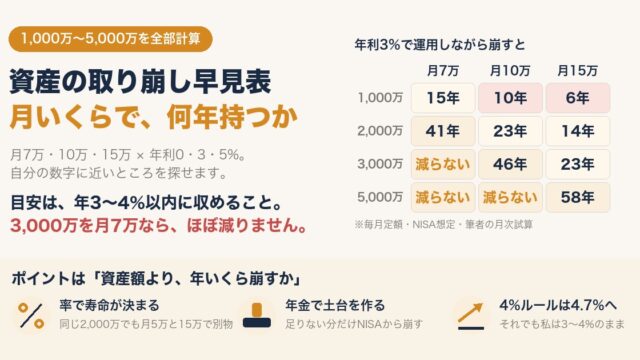
資産の取り崩しシミュレーション早見表|1,000万〜5,000万を月いくら崩すと何年持つか【2026年】

「いま手元にある資産、取り崩し始めたら何年持つんだろう?」——老後やFIREを考え始めると、いちばん知りたくなる数字だと思います。私自身、新NISA中心の資産がある程度の規模まで増えて、ようやく「使う
資産形成・投資

『DIE WITH ZERO』の要約と感想|”残高ゼロ”は目指さない40代が取り入れた3つの教え【2026年】

「お金は、貯めるだけでいいのか?」——そんなことを真剣に考えるきっかけになった本が、『DIE WITH ZERO(ダイ・ウィズ・ゼロ)』(ビル・パーキンス著)でした。私はこの5年、コツコツ積み立ててN
資産形成・投資

S&P500とオルカンの違い|両方積立が正解とは限らない理由【夫婦で経験】

S&P500とオルカンの違いを、両方積み立てた経験から正直に解説。半々投資は実質米国比率80%超になる落とし穴や、リターン差・投資哲学の違いまで。1年前にオルカンへ切り替えた夫婦のリアルな体験談つき。
資産形成・投資

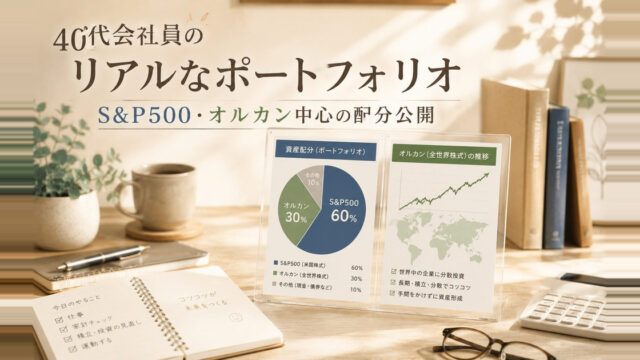
S&P500×オルカンのポートフォリオ全公開|40代会社員が2000万超を運用する実際の配分【2026年版】

「結局、2,000万円を超えたあとってどんな配分で運用しているの?」資産形成系のYouTubeや書籍はたくさんあるけれど、「実際の配分・銘柄・比率」を公開しているケースって意外と少ないんですよね。そこ
資産形成・投資

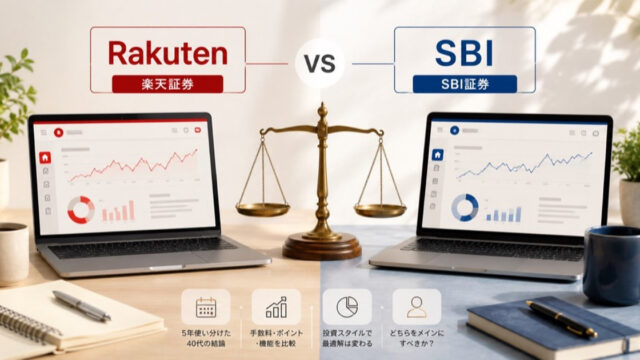
楽天証券とSBI証券を5年使い分けた40代の結論|どちらをメインにすべきか

新NISAを始めるなら楽天証券とSBI証券どっち?5年間両方使い分けた40代会社員が、メイン口座とサブ口座の選び方を実体験で解説。クレカ積立・経済圏連携・操作性の3つの判断軸を紹介。
資産形成・投資

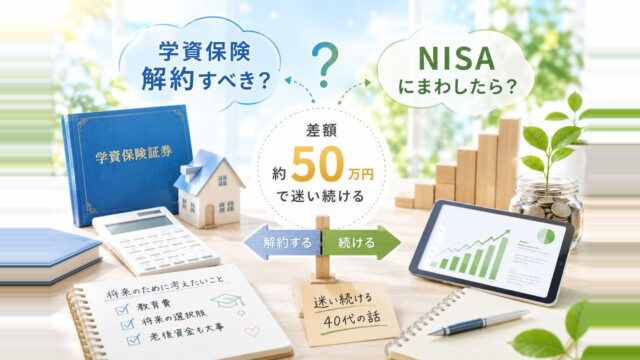
学資保険 解約すべき?NISAとの差額50万円で迷い続ける40代の話

学資保険を解約してNISAに移すか、差額50万円を前に正直に迷っています。上の子の学資保険と下の子たちのジュニアNISAを実数字で比較した、40代のリアルな話。
資産形成・投資

新NISA出口戦略|積立5年・2,000万円超の40代が考えた「いつ・どう取り崩すか」

積立5年・2,000万円超を実現した40代会社員が「新NISA出口戦略」を本音で解説。取り崩しを始めるタイミング・定率vs定額の比較・税金の順番・シミュレーション数値まで網羅。